Flowfy: Budget & Expenses

Capturas de pantalla
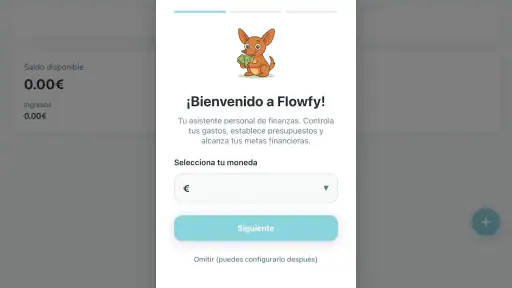
Detalles
- Valoración
- 0.00 reseñas
- Versión
- 2.3.6
- Desarrollador
- Alberto Pérez Guijarro
Análisis de Norviv
Cuando intento ordenar mis finanzas, el problema no suele ser hacer una suma, sino entender qué está pasando con el dinero a lo largo del mes. Flowfy: Budget & Expenses está planteada precisamente para convertir ese seguimiento en algo más visual y menos intimidante. Después de probarla como aplicación de finanzas personales, mi impresión es que funciona mejor como un punto de control frecuente que como una herramienta bancaria completa: ayuda a mirar los gastos con más claridad, pero no sustituye todas las tareas de una cuenta bancaria ni las necesidades de quien busca contabilidad avanzada.
La propuesta encaja especialmente bien con quien cobra, paga sus recibos y termina el mes preguntándose dónde se fue parte del presupuesto. Su enfoque sencillo puede resultar más amable que una hoja de cálculo llena de columnas, y también menos abrumador que algunas aplicaciones financieras repletas de gráficos, conexiones y opciones. Aun así, esa sencillez tiene un precio: antes de decidir si es para ti, conviene entender cuánto trabajo manual estás dispuesto a asumir y qué nivel de detalle esperas obtener.
De la confusión del mes a una rutina de control
Yo empezaría el control con una pregunta sencilla: ¿qué decisión quiero tomar mejor al final del mes? Tenerla presente ayuda a no convertir cada compra en un trámite y a elegir qué movimientos merece la pena registrar con cuidado. Una vez definido ese propósito, el siguiente paso es crear una rutina breve que pueda mantenerse incluso en semanas ocupadas.
El punto de partida: saber qué quieres vigilar
La mejor manera de aprovecharla no es abrirla una vez y esperar que arregle tus finanzas automáticamente. Yo empezaría con una pregunta concreta: ¿quiero controlar mis gastos diarios, preparar un presupuesto mensual o detectar hábitos que se repiten? La respuesta cambia la forma de usarla. Para una persona que solo necesita comprobar si todavía puede gastar antes de cobrar, bastan registros claros y una lectura rápida. Para alguien que comparte gastos, trabaja por proyectos o maneja varias cuentas, hará falta más disciplina al introducir la información.
Esta diferencia es importante porque una aplicación de presupuesto solo puede mostrar una imagen útil si recibe datos coherentes. Si anoto una compra un día y olvido varias durante la semana, el resultado final puede parecer ordenado y, sin embargo, estar incompleto. En mi experiencia, el valor de Flowfy aparece cuando se convierte en un pequeño hábito: registrar el movimiento cerca del momento en que ocurre y revisar después el conjunto, en lugar de intentar reconstruir todo al final del mes.
Su categoría es la de finanzas personales, y el tono general está pensado para acercar el control del dinero a usuarios que no quieren empezar con conceptos técnicos. Eso la hace interesante para quien está dando sus primeros pasos con presupuestos, para estudiantes, para parejas que quieren conversar sobre gastos o para cualquiera que prefiera una vista simple antes que una herramienta profesional.
El primer registro y la importancia de la constancia
El flujo de uso empieza introduciendo los movimientos que quieres seguir. Aquí aparece el primer intercambio entre la vida real y la aplicación: tú tienes un pago, una compra o un ingreso; Flowfy necesita que lo conviertas en un dato organizado. Parece una tarea pequeña, pero es la parte que más determina la calidad del resultado. Si un café, una compra del supermercado y una suscripción quedan registrados de forma irregular, comparar el mes será mucho menos útil.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
Mi consejo es no intentar clasificar toda tu historia financiera de golpe. Es más práctico comenzar con los gastos que más se repiten o que más te sorprenden. Por ejemplo, durante una semana puedes anotar transporte, alimentación, ocio y pagos periódicos. Después de varios registros, la aplicación tiene más posibilidades de ayudarte a ver una tendencia que una lista aislada de compras.
También conviene decidir una regla personal antes de empezar. Yo elegiría registrar cada gasto en el momento, o reservar un minuto al final del día. Mezclar ambos métodos sin criterio suele producir duplicados y olvidos. Esta es una de las conclusiones menos evidentes al usar una herramienta visual: el diseño puede hacer que los datos se entiendan mejor, pero no puede corregir una entrada incompleta.
Cómo convertir los apuntes en una lectura útil
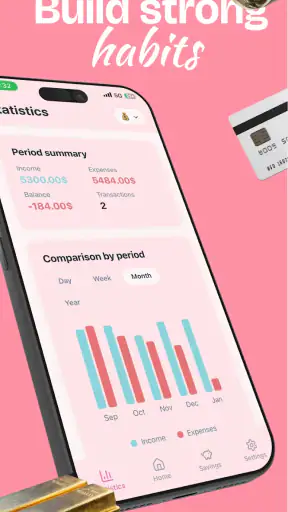
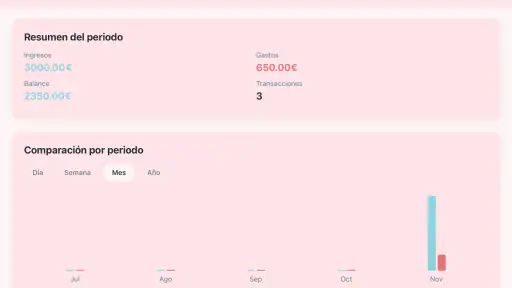
Una vez introducidos los movimientos, la experiencia deja de consistir en mirar importes sueltos y pasa a buscar relaciones. La utilidad está en observar qué áreas consumen más presupuesto y cuáles aparecen con una frecuencia que quizá no percibías al pagar. Un gasto pequeño puede parecer irrelevante por separado, pero adquirir otro significado cuando se repite muchas veces.
Yo no usaría la pantalla de resumen como una sentencia sobre mi comportamiento. La tomaría como una señal para hacer preguntas: ¿este gasto era previsto?, ¿se repite por comodidad?, ¿está sustituyendo a otra partida?, ¿hay pagos que debería separar de los gastos cotidianos? Esa lectura evita el error de perseguir solo el número final y ayuda a tomar decisiones más concretas para el siguiente periodo.
Un uso práctico consiste en revisar la aplicación antes de una compra no esencial. Si ya has registrado los pagos principales y sabes cómo va el presupuesto, puedes decidir con más calma si ese gasto cabe realmente. No se trata de prohibirte todo, sino de cambiar una decisión impulsiva por una decisión informada. Para mí, ese momento es más valioso que consultar la aplicación muchas veces sin una pregunta concreta.
El traspaso entre la aplicación y la vida diaria
El siguiente paso es llevar la lectura a una acción. Supongamos que a mitad de mes compruebo que las salidas relacionadas con comer fuera están creciendo más de lo previsto. Flowfy no puede decidir por mí, pero sí puede servir como espejo: puedo fijar un límite personal para los días restantes, preparar más comidas en casa o reservar ese tipo de gasto para ocasiones concretas.
Este traspaso también funciona en sentido contrario. Si reduzco una partida, debo seguir registrando los gastos para comprobar si el cambio fue real o solo una impresión. Ahí está una ventaja de mantener una rutina: la aplicación deja de ser un sitio donde mirar el pasado y se convierte en una referencia para ajustar el presente.
En una pareja, el proceso requiere todavía más cuidado. Si una persona apunta sus compras y la otra no, el resumen no representa el presupuesto común. Yo acordaría de antemano qué se registra, quién lo hace y cómo se tratan los pagos compartidos. No hace falta convertirlo en una reunión formal, pero sí evitar que una sola persona cargue con todo el trabajo mientras ambas interpretan el resultado.
Un escenario cotidiano de principio a fin
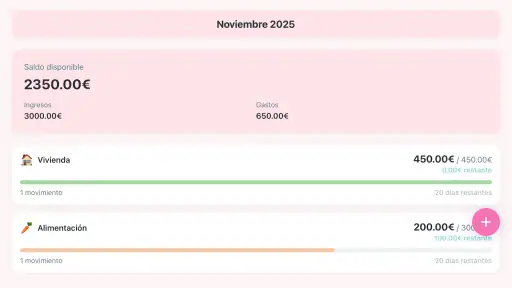
Imaginemos un mes normal: recibo mi ingreso, pago vivienda, transporte y varias facturas, y después hago compras pequeñas durante la semana. Al principio, mi sensación puede ser que los gastos importantes están controlados. Registro esos pagos y, en los días siguientes, añado las compras diarias. Cuando reviso el conjunto, quizá descubro que el problema no está en una factura excepcional, sino en varias decisiones menores que se acumulan.
El resultado útil no sería simplemente “gastar menos”. Sería identificar una partida concreta, decidir qué cambio puedo mantener y observar el siguiente ciclo. Por ejemplo, puedo separar los gastos necesarios de los que dependen de la comodidad, y establecer una revisión breve antes de cada fin de semana. Flowfy encaja en ese proceso porque su orientación visual facilita una lectura rápida, algo importante cuando no quiero dedicar una tarde entera a mis cuentas.
La clave está en cerrar el recorrido: registrar, revisar, decidir y volver a registrar. Si me quedo solo en la primera fase, tengo una lista. Si salto directamente a las conclusiones, corro el riesgo de juzgarme con datos incompletos. La aplicación aporta más cuando cada etapa prepara la siguiente.
Qué aporta frente a una hoja de cálculo o a la app del banco
La comparación más natural es con una hoja de cálculo. La hoja ofrece libertad total, pero exige diseñar categorías, fórmulas y vistas; también es fácil que termine abandonada si cada cambio requiere demasiado esfuerzo. Flowfy resulta más cómoda para quien quiere empezar a observar sus gastos sin construir su propio sistema desde cero. A cambio, una hoja bien preparada puede adaptarse mejor a presupuestos complejos, negocios pequeños o repartos muy específicos.
Frente a la aplicación del banco, la diferencia está en el propósito. La app bancaria es el lugar donde consulto movimientos oficiales, saldo y operaciones de una entidad concreta. Una herramienta de presupuesto me sirve para interpretar esos movimientos desde mis propios objetivos. Si manejo varias cuentas, tarjetas o efectivo, la separación puede ser útil, pero también significa que debo mantener la información al día y revisar que no haya duplicados.
También hay una diferencia frente a las aplicaciones financieras que intentan automatizarlo todo mediante conexiones y sincronizaciones. Esa automatización puede ahorrar tiempo, especialmente a quien tiene muchos movimientos. Sin embargo, algunas personas prefieren no depender de una integración o quieren decidir personalmente cómo clasificar cada gasto. En ese caso, el enfoque más directo de Flowfy puede sentirse más controlable, aunque menos cómodo para un usuario con una actividad financiera intensa.
El coste real: dinero, tiempo y atención
La aplicación se puede descargar gratis, algo que facilita probarla sin convertir la decisión en una compra inmediata. Incluye compras dentro de la aplicación de entre 4,79 y 35,99 euros cuando la facturación se realiza mediante Google Play. Antes de pagar, yo comprobaría qué parte de mi rutina mejora realmente con las funciones adicionales y si el uso frecuente justifica ese gasto. No pagaría solo por tener una pantalla más atractiva si todavía no he creado el hábito de registrar mis movimientos.
El precio no es el único coste. También está el tiempo de entrada y la atención necesaria para mantener los datos limpios. Para alguien con pocos movimientos, ese esfuerzo puede ser razonable. Para una persona que paga con varias tarjetas, comparte cuentas o necesita importar grandes volúmenes de operaciones, la ventaja de una solución automatizada puede pesar más que la sencillez de esta propuesta.
El desarrollador es Alberto Pérez Guijarro, y la aplicación se presenta como una creación independiente orientada a explicar el dinero de forma comprensible. Esa identidad puede atraer a quienes valoran una herramienta más enfocada y menos cargada de funciones accesorias. Al mismo tiempo, quien busque un ecosistema financiero amplio debería comparar con alternativas que cubran más procesos en una sola plataforma.
Compatibilidad y expectativas antes de instalarla
Flowfy requiere Android 7.0 o una versión posterior, por lo que el primer paso práctico es comprobar el sistema del teléfono. Su clasificación de contenido es PEGI 3, coherente con una aplicación de finanzas personales sin una orientación adulta específica. La versión actual es la 2.3.6, y aparece con más de diez mil instalaciones, una cifra que indica que ya existe una base de usuarios, aunque no debería ser el único criterio para decidir.
La fecha de lanzamiento indicada es el 13 de abril de 2026. Si estás evaluando la aplicación desde un dispositivo iOS, conviene prestar atención a la plataforma disponible en tu caso y no asumir que una aplicación de Android ofrece exactamente el mismo recorrido en otro sistema. Para el usuario de Android compatible, la instalación es solo el comienzo: lo importante será comprobar si el método de registro encaja con su forma de pagar.
Dónde se rompe el flujo
El primer punto de fricción es el olvido. Una aplicación de presupuesto pierde precisión cuando se usa únicamente después de una mala semana financiera. Si tengo que reconstruir cada compra desde la memoria, el proceso se vuelve tedioso y aumenta la posibilidad de clasificar mal los movimientos. Para reducirlo, yo elegiría una hora fija de revisión y mantendría las categorías lo bastante amplias como para no convertir cada entrada en una decisión complicada.
El segundo problema aparece cuando el usuario espera que la aplicación entienda automáticamente toda su situación. Flowfy puede ayudarme a organizar la información que introduzco, pero no debería tratarse como un sustituto de la consulta bancaria ni como un asesor que toma decisiones por mí. Si necesito saldos oficiales, transferencias, pagos bancarios o una conciliación detallada, la herramienta habitual de mi entidad seguirá siendo necesaria.
El tercer límite está en los casos complejos. Autónomos, familias con muchas personas, usuarios con inversiones o quienes necesitan informes fiscales pueden quedarse cortos con un enfoque sencillo. En esos escenarios, una hoja de cálculo estructurada o una aplicación financiera más avanzada puede ser una elección más adecuada. No es una crítica a su claridad: es reconocer que la claridad y la profundidad no siempre crecen al mismo ritmo.
También puede haber fricción al compartir responsabilidades. Si dos personas necesitan ver exactamente los mismos movimientos y mantenerlos sincronizados, cualquier proceso manual exige acuerdos y constancia. Yo no la elegiría como única herramienta para una economía familiar complicada sin probar antes cómo se adapta a ese reparto de tareas.
Quién puede sacarle más partido
La recomendaría a quien necesita una primera estructura para sus gastos y aprende mejor cuando la información se presenta de forma visual. También puede servir a una persona que ya intentó usar una hoja de cálculo y la abandonó por exceso de mantenimiento. En ese caso, una experiencia más enfocada puede facilitar el regreso al control sin obligar a diseñar un sistema completo.
Es especialmente útil si tu objetivo es detectar patrones: saber cuánto se va en compras pequeñas, distinguir gastos periódicos de gastos ocasionales o revisar si una decisión de ahorro se mantiene durante el mes. Para estudiantes y usuarios que empiezan a manejar su propio dinero, el valor está en crear una relación más consciente con cada salida, no en producir informes sofisticados.
Yo la dejaría en segundo plano si ya tienes un método que actualizas sin esfuerzo, si dependes de la automatización de varias cuentas o si necesitas administrar finanzas profesionales. Tampoco la escogería esperando que una instalación gratuita elimine la necesidad de revisar los datos. La aplicación puede simplificar el análisis, pero el criterio sigue siendo del usuario.
Mi conclusión después de seguir todo el recorrido
Flowfy funciona mejor cuando se entiende como una herramienta de observación y ajuste: introduzco mis movimientos, los miro dentro de un contexto, detecto una desviación y cambio una conducta concreta. Su mayor fortaleza es que intenta hacer comprensible el presupuesto sin exigir un lenguaje financiero complicado. Para mí, esa accesibilidad puede marcar la diferencia entre revisar los gastos de forma constante o abandonar el intento tras unos días.
Su límite principal está en el trabajo que queda en manos del usuario. La información debe mantenerse actualizada, las categorías deben usarse con criterio y las decisiones importantes no desaparecen por tener una vista más clara. Quien busque automatización total, gestión bancaria completa o análisis profesional debería mirar otras opciones.
Para una persona que quiere empezar de manera sencilla, comprobar sus hábitos y convertir los gastos del día a día en decisiones más conscientes, sí me parece una opción razonable para probar. La recomendación concreta es usarla durante un ciclo completo de ingresos y gastos antes de valorar sus funciones de pago: así podrás juzgar no solo si te gusta la interfaz, sino si realmente encaja con tu rutina y te ayuda a terminar el mes con una explicación clara de adónde fue tu dinero.
Preguntas frecuentes
01¿Qué es Flowfy: Budget & Expenses y para qué sirve?
Flowfy: Budget & Expenses es una aplicación de gestión financiera personal diseñada para ayudarte a organizar tus ingresos, gastos y presupuestos desde el móvil. Permite registrar movimientos, revisar en qué categorías gastas más y controlar tu progreso durante el mes. Es especialmente útil para quienes quieren tener una visión más clara de sus hábitos financieros sin depender de hojas de cálculo complicadas.
02¿Flowfy: Budget & Expenses es adecuada para principiantes en finanzas personales?
Sí, su enfoque está pensado para usuarios que desean comenzar a controlar mejor su dinero sin necesidad de conocimientos avanzados. La organización por categorías y los resúmenes de gastos facilitan la lectura de la información. Aun así, tendrás que introducir los datos de forma constante y configurar correctamente tus presupuestos para que los resultados sean realmente útiles y reflejen tu situación financiera.
03¿Es necesario conectar las cuentas bancarias para utilizar Flowfy?
No necesariamente. La aplicación puede utilizarse como un registro manual de ingresos y gastos, lo que resulta conveniente para quienes prefieren no vincular sus cuentas bancarias. Dependiendo de la versión, el dispositivo o las funciones disponibles, algunas herramientas de sincronización podrían variar. Antes de añadir información financiera sensible, conviene revisar los permisos, la política de privacidad y las condiciones del servicio.
04¿Qué funciones de presupuesto y seguimiento de gastos ofrece Flowfy?
Flowfy permite organizar los gastos por categorías, establecer límites de presupuesto y consultar cómo evoluciona tu consumo a lo largo del tiempo. Estas funciones ayudan a detectar gastos innecesarios y a comprobar si estás cumpliendo tus objetivos mensuales. La utilidad de los informes dependerá de la precisión y regularidad con la que registres cada operación, especialmente los pagos pequeños o en efectivo.
05¿Flowfy: Budget & Expenses es gratuita o incluye compras dentro de la aplicación?
La disponibilidad de funciones gratuitas y premium puede depender de la plataforma, la región y la versión instalada. Algunas herramientas avanzadas, opciones de personalización o características adicionales podrían estar limitadas mediante compras dentro de la aplicación o suscripciones. Recomendamos consultar la ficha oficial antes de descargarla para conocer el precio, la duración de cualquier prueba y las condiciones de renovación automática.


